Garis besar topik
-
Assalamu'alaikum Wr. Wb.
Hello everyone!
Selamat datang, rekan-rekan mahasiswa yang saya banggakan. Dimanapun Anda berada, semoga selalu dalam keadaan sehat walafiat dan berada dalam lindungan Allah SWT.Selamat datang pada mata kuliah AKT21421 - AUDIT PUBLIK
Mata kuliah ini ditujukan bagi mahasiswa Program Studi S1 Akuntansi Institut Informatika dan Bisnis Darmajaya. Melalui mata kuliah ini, mahasiswa akan mempelajari konsep dan penerapan audit pada organisasi sektor publik sebagai suatu proses yang sistematis, terstruktur, independen, dan objektif untuk memperoleh serta mengevaluasi bukti audit guna menilai keakuratan, kelengkapan, kepatuhan, dan kewajaran informasi yang disajikan dalam laporan pertanggungjawaban organisasi sektor publik. Pokok bahasan mata kuliah ini meliputi gambaran umum audit sektor publik; sifat, karakteristik, dan jenis audit sektor publik; etika profesi dan independensi auditor; proses dan perencanaan audit; pelaksanaan audit; pelaporan hasil audit; tindak lanjut atas rekomendasi hasil audit; audit investigatif; serta peraturan perundang-undangan dan standar pemeriksaan sektor publik terbaru.
Ada kutipan yang dapat menjadi penyemangat kita hari ini:
“I never teach my pupils; I only attempt to provide the conditions in which they can learn” - Albert Einstein
“Pendidikan bukan cuma pergi ke sekolah dan mendapatkan gelar. Tapi juga soal memperluas pengetahuan dan menyerap ilmu kehidupan” - Shakuntala Devi
Mari jadikan perkuliahan ini sebagai ruang untuk belajar, berbagi wawasan, dan mengembangkan potensi. Berpartisipasilah secara aktif, berani menyampaikan pendapat, serta teruslah bersemangat dalam meraih pengetahuan dan pengalaman baru.
Selamat mengikuti perkuliahan. Salam hangat dan tetap semangat!
Wassalamu'alaikum Wr. Wb.
Enjoy Your Learning Process!
Regard,
Dian Mustika, S.E., M.Sc.
-
Siswa harusTandai selesai
COURSE DESCRIPTION
Mata kuliah ini membahas konsep dan penerapan audit pada organisasi sektor publik sebagai proses yang sistematis, terstruktur, independen, dan objektif dalam memperoleh serta mengevaluasi bukti audit untuk menilai keakuratan, kelengkapan, kepatuhan, dan kewajaran informasi yang disajikan dalam laporan pertanggungjawaban organisasi sektor publik. Pokok bahasan meliputi gambaran umum audit sektor publik; sifat, karakteristik, dan jenis audit sektor publik; etika profesi dan independensi auditor; proses dan perencanaan audit; pelaksanaan audit; pelaporan dan tindak lanjut hasil audit; audit investigatif; serta peraturan perundang-undangan dan standar pemeriksaan sektor publik terbaru.
COURSE LEARNING OUTCOMESCPL-S9: Menunjukkan sikap bertanggung jawab, berintegritas, independen, dan profesional atas pekerjaan di bidang audit sektor publik yang dilaksanakan secara mandiri.
CPL-S16: Mampu menunjukkan dan mengembangkan kepemimpinan serta bekerja sama dalam tim audit untuk mendukung pemeriksaan organisasi sektor publik yang transparan dan akuntabel.
CPL-KU2: Mampu menunjukkan kinerja mandiri, bermutu, dan terukur dalam merencanakan, melaksanakan, serta menyusun laporan hasil audit sektor publik sesuai standar pemeriksaan dan peraturan perundang-undangan yang berlaku.
CPL-KU4: Mampu mengambil keputusan secara tepat dalam menyelesaikan permasalahan audit sektor publik berdasarkan analisis terhadap informasi, data, bukti audit, serta hasil pemeriksaan.
CPL-P8: Menguasai konsep dan teori sektor publik, pemerintahan, serta audit sektor publik yang mencakup audit keuangan, audit kinerja, audit kepatuhan, dan audit investigatif.
CPL-KK5: Mampu memilih dan menerapkan prosedur audit yang sesuai dengan karakteristik dan kondisi organisasi sektor publik, mulai dari perencanaan, pelaksanaan, pelaporan, hingga tindak lanjut hasil audit dengan mengacu pada standar pemeriksaan dan peraturan perundang-undangan yang berlaku.
IMPLEMENTATION STRUCTURENO
KETERANGAN
1
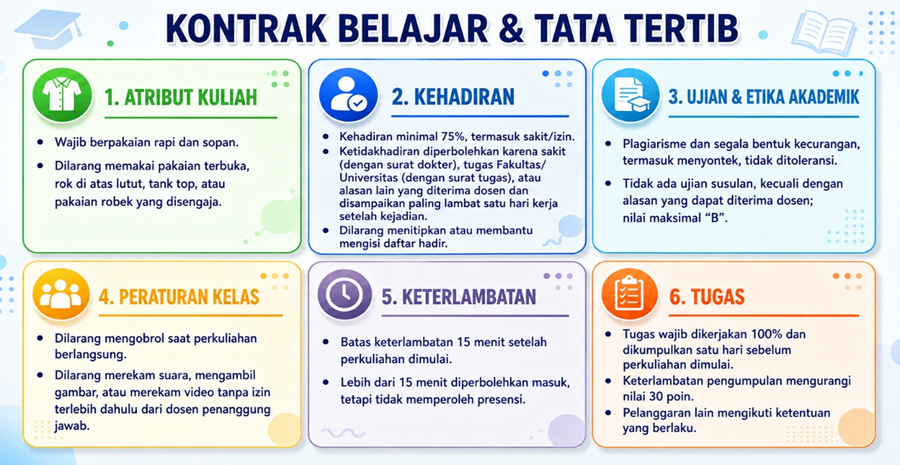
Mahasiswa wajib mengikuti (masuk) di setiap perkuliahan Offline/Luring
2
Mahasiswa diwajibkan membaca materi yang telah disediakan oleh Dosen pengampu Mata Kuliah
3
Mahasiswa dipersilahkan melakukan presensi perkuliahan di menu Presensi
4
Mahasiswa diwajibkan aktif berpartisipasi pada Forum Diskusi di E-learning atau Kuliah Tatap Muka
5
Mahasiswa mengerjakan Tugas yang diberikan Dosen sesuai dengan kontrak perkuliahan
6
Mengikuti Ujian Tengan Semester (UTS)
7
Mengikuti Ujian Akhir Semester (UAS)
ASSESSMENT MODELKOMPONEN PENILAIAN
UTS
UAS
TUGAS
KEHADIRAN
ETIKA
20%
20%
20%
20%
20%
MEASUREMENT ASSESSMENTHURUF
NILAI
BOBOT
KRITERIA
A
85 - 100
4
Sangat Baik
A-
80 – 84.9
3.75
Baik sekali
B+
75 – 79.9
3.5
Baik
B
65 – 74.9
3
baik
C
55-64,5
2
Cukup
D
40-54,5
1
Kurang
E
< 40
0
Tidak Lulus
REFERENCEUtama:
Indra Bastian. 2013. Audit Sektor Publik. Jakarta: Salemba Empat
Pendukung:
- - Ulum, I. (2012). Audit Sektor Publik: Suatu Pengantar. Jakarta: Bumi Aksara.
- - Utary, A. R., & Ikbal, M. (2014). Audit Sektor Publik. Yogyakarta: Interpena.
- - Badan Pemeriksa Keuangan Republik Indonesia. (2017). Standar Pemeriksaan Keuangan Negara. Jakarta: BPK RI.
- - Republik Indonesia. Peraturan perundang-undangan terbaru mengenai keuangan negara, perbendaharaan negara, standar akuntansi pemerintahan, pemeriksaan pengelolaan dan tanggung jawab keuangan negara, serta regulasi lain yang berkaitan dengan audit sektor publik.